Azərbaycanca
 English
 Русский
 İndi əlaqə saxla


 Az
Qarşı tərəfin sığortasının olmaması qəza yerindən uzaqlaşmaq və ya zərəri özbaşına bölüşdürmək üçün əsas deyil. Belə vəziyyətdə qəza zamanı qarşı tərəfin sığortası yoxdursa nə etməli olduğunuzu bilmək vacibdir: təhlükəsizliyi təmin edin, hadisəni sənədləşdirin, DYP-yə və öz sığorta şirkətinizə məlumat verin. Ödənişin kim tərəfindən və hansı qaydada ediləcəyi qəzanın şəraitindən və zərərin növündən asılıdır.
Qarşı tərəfin sığortası yoxdursa, avtomobilə və sağlamlığa dəyən zərər eyni qaydada qiymətləndirilmir. Hadisə yerində düzgün məlumat toplamaq, xəsarət varsa tibbi yardım çağırmaq və aidiyyəti qurumlara məlumat vermək sonrakı araşdırma üçün vacibdir. Tələsmədən, ardıcıllıqla hərəkət edin.
Bu yazıda qəza sonrası ilk addımları, DYP-yə və sığorta şirkətinə məlumat verməyin rolunu, icbari sığortanın hansı hallarda tətbiq oluna biləcəyini və sağlamlığa dəyən zərərə görə ödəniş qaydasını öyrənəcəksiniz. Həmçinin avtomobilə dəyən zərərin ödənilməsi zamanı nəzərə alınmalı məqamları aydınlaşdıracaqsınız.
Key takeaways
- Qəza yerində təhlükəsizliyi qoruyun və hadisə barədə məlumatları dəqiq sənədləşdirin.
- DYP və sığorta şirkətinə vaxtında məlumat verməyin zərərin qiymətləndirilməsinə necə kömək etdiyini öyrənin.
- İcbari sığortanın qarşı tərəfin avtomobilinə və digər əmlaka dəyən zərərdə hansı rolu olduğunu anlayın.
- Sağlamlığa dəyən zərər üzrə ödənişin nədən asılı olduğunu və hansı hallarda sığorta təminatı tətbiq oluna biləcəyini bilin.
İcbari sığorta bu prosesdə necə iştirak edir?
İcbari sığorta sürücünün deyil, üçüncü şəxslərin əmlakına və sağlamlığına dəyən zərərin müəyyən həddə qarşılanmasına yönəlib. Qarşı tərəfin sığortası yoxdursa, hadisənin sənədləşdirilməsi və təqsirin müəyyən edilməsi zərər tələbini əsaslandırmağa kömək edir. Ödənişin kimdən tələb ediləcəyi zərərin növündən və qəzanın şəraitindən asılıdır.
İcbari mülki məsuliyyət sığortası
Avtonəqliyyat vasitəsi sahiblərinin mülki məsuliyyətinin icbari sığortası qəza törədən sürücünün başqasına vurduğu zərəri qarşılamaq üçün nəzərdə tutulur. Bu təminat sürücünün öz avtomobilinə dəyən zərəri ödəmir. İcbari sığorta müqaviləsi bağlamayan fiziki şəxs avtomobil sahibinə 50 manat cərimə tətbiq edilir. Buna görə qəza sonrası qarşı tərəfin sığortasının olub-olmadığını dəqiqləşdirmək vacibdir.
Sığortanın zərərin ödənilməsində rolu
Qəza sürücünün təqsiri üzündən baş veribsə, üçüncü şəxsin əmlakına dəyən zərər icbari sığorta çərçivəsində qiymətləndirilir. Əmlaka görə ödənişin yuxarı həddi 5 000 manatdır. Zərər bu məbləği keçərsə, sığortanın ödəmədiyi qalan hissə zərər vuran şəxsdən tələb oluna bilər. İcbari sığortasız sürücüdə həmin sığorta müqaviləsi üzrə ödəniş mexanizmi yoxdur.
Sığortasız sürücünün vurduğu zərərin ödənilməsi
Zərəri tələb etmək üçün DYP sənədlərini, sürücülərin və avtomobillərin məlumatlarını, zərərin fotoşəkillərini və qiymətləndirmə sənədlərini toplayın. Müraciəti bu sübutlarla birlikdə təqdim edin. Tələb olunan sənədlər hadisənin hallarından asılıdır; müraciət müddəti ilə bağlı əsas götürülən tarix sığorta hadisəsinin baş verdiyi tarixdir. Qarşı tərəfin avtomobili sığortasızdırsa, əmlaka dəyən zərərin ödənişini zərər vuran şəxsdən tələb etmək olar.
Qəza günahının qəbul edilməməsi
Qarşı tərəf təqsiri qəbul etmirsə, onun etirazı qəzanın araşdırılmasını dayandırmır. Hadisə yerini, avtomobillərin mövqeyini və zədələri qeydə alın, şahidlərin məlumatlarını da saxlayın. DYP-yə məlumat verərək qəzanın və sürücülərin iştirakının sənədləşdirilməsini istəyin. Sığortanın olub-olmadığını dövlət qeydiyyat nişanını 9707 qısa nömrəsinə göndərməklə öyrənmək mümkündür. Bu yoxlama təqsiri müəyyən etmir.
DYP və sığorta şirkətinə məlumat vermək
Qəzadan sonra DYP-yə və sığorta şirkətinə vaxtında məlumat vermək sənədləşdirməyə və zərərin qiymətləndirilməsinə kömək edir. Hadisənin vaxtını və yerini, iştirak edən avtomobilləri və sürücüləri, eləcə də görünən zədələri ardıcıl qeyd edin. Qarşı tərəfin sığortası yoxdursa, bu məlumatlar zərər tələbini əsaslandırmaq üçün xüsusilə vacibdir.
9707 SMS xidməti ilə sığorta məlumatı
Qarşı tərəfin sığorta vəziyyətini öyrənmək üçün avtomobilin dövlət qeydiyyat nişanını 9707 qısa nömrəsinə SMS göndərin. Nəticəni qəza sənədləri ilə birlikdə saxlayın və sığortasızlıq barədə məlumatı sığorta şirkətinə çatdırın. Bu yoxlama hadisənin təqsirini müəyyən etmir; o, yalnız sığorta məlumatını aydınlaşdırmağa kömək edir. Nişanı düzgün daxil etmək vacibdir, çünki səhv məlumat sistemdə başqa avtomobil üzrə nəticə yarada bilər.
DYP-yə məlumat və hadisənin sənədləşdirilməsi
Hadisənin şəraitini rəsmiləşdirmək üçün DYP-yə müraciət edin, xüsusilə xəsarət və ya ciddi zərər olduqda. Qəzanın yeri, avtomobillərin vəziyyəti, zədələr və sürücülərin izahatları sonrakı qiymətləndirmədə əhəmiyyət daşıyır. Hadisə nəticəsində dəymiş zərərin 1000 manatdan çox olmadığı ağlabatan şəkildə ehtimal edilərsə, sığorta ödənişi üçün DYP arayışı tələb olunmur. Bu qayda DYP-yə məlumat verməkdən imtina etmək demək deyil.
Sığorta şirkətinə və aidiyyəti qurumlara bildiriş
Öz sığorta şirkətinizə qəzanın vaxtını, yerini və iştirakçıların məlumatlarını təqdim edin. Şəkilləri, yazışmaları və mövcud sənədləri saxlayın, zərərin qiymətləndirilməsi üçün şirkətin tələb etdiyi məlumatları ötürün. Xəsarət alan varsa, Azərbaycanda Təcili Tibbi Yardıma 103 nömrəsi ilə zəng edin; zəruri hallarda Fövqəladə Hallar Nazirliyinə 112 nömrəsi ilə məlumat verin. Gələcək təminatınızı nəzərdən keçirərkən icbari sığorta məlumatlarını müqayisə edə bilərsiniz.
Bildiriş hazırlayarkən hadisə barədə qeydləri sığorta sənədlərindəki məlumatlarla tutuşdurun. Azərbaycanda icbari sığorta müqavilə elektron sənəd formasında tərtib edilir və gücləndirilmiş elektron imza ilə təsdiqlənmiş sığorta şəhadətnaməsi sığortalıya verildikdə bağlanmış sayılır. Buna görə şəhadətnamədəki məlumatları yoxlayıb, sənədin elektron formasını və qəza ilə bağlı təqdim etdiyiniz materialları saxlamaq sonrakı yazışmaları aydınlaşdırır. Sənədlərdə uyğunsuzluq görsəniz, sığorta şirkətinə bildirin və hansı məlumatın dəqiqləşdirilməli olduğunu soruşun.
Hadisənin nəticələrini təsvir edərkən sağlamlığa zərər olub-olmadığını dəqiq qeyd edin. 58.2.3-də Azərbaycanda yol-nəqliyyat hadisəsi nəticəsində sağlamlığa zərər dəymədikdə avtonəqliyyat vasitəsi sahiblərinin icbari sığortası üzrə ödəniş verilməsinə dair göstərilən hal mövcuddur. Bu müddəanı konkret qəzanın nəticələri barədə məlumatla birlikdə nəzərdən keçirmək və ödəniş məsələsini sığorta şirkətindən dəqiqləşdirmək məqsədəuyğundur. İnsan xəsarəti və ya ciddi zərər varsa, aidiyyəti qurumların iştirakı vacib ola bilər; müraciət zamanı hadisənin şəraitini və mövcud sənədləri ardıcıl təqdim edin.
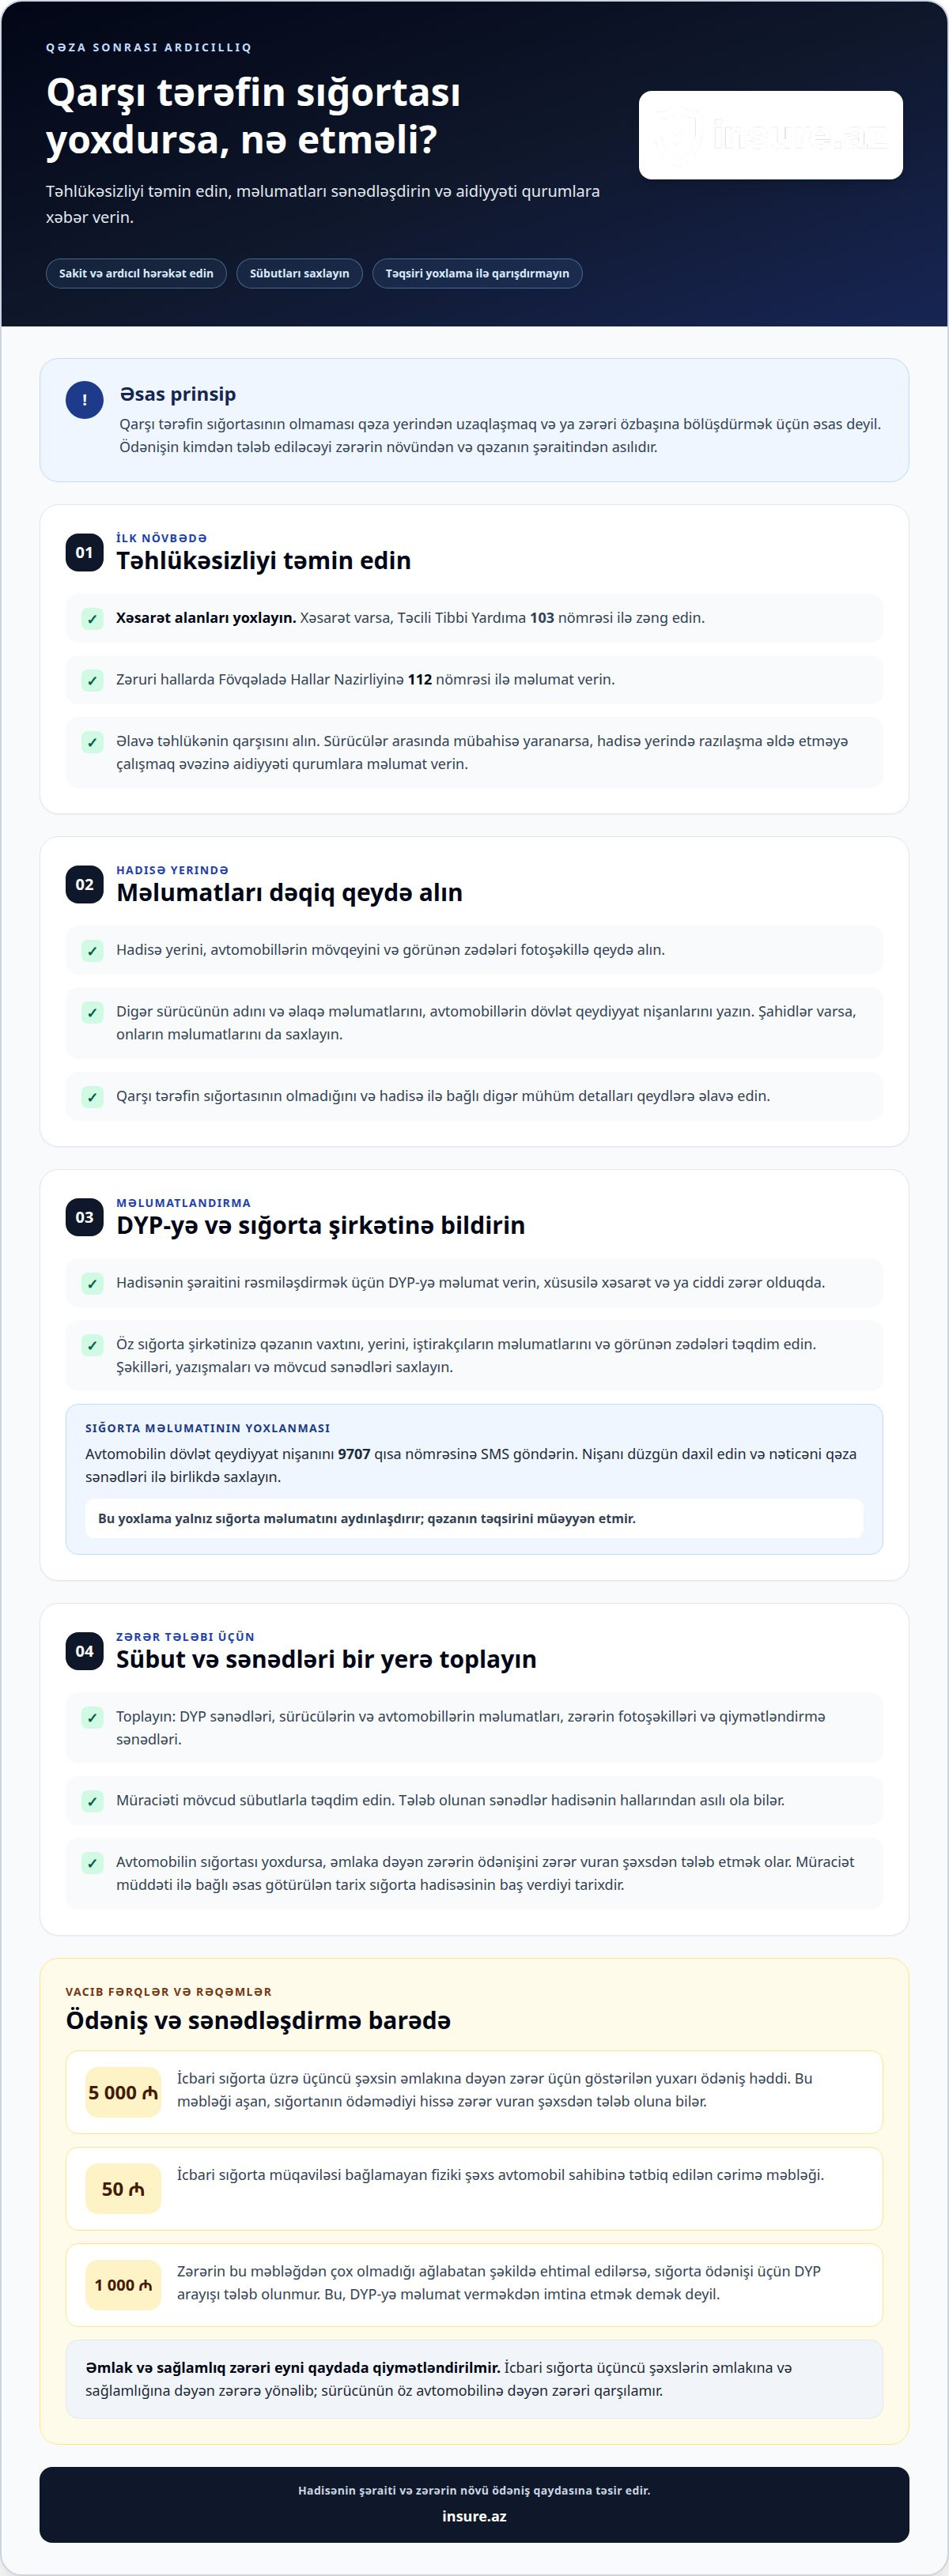
Qəza baş verdikdə ilk nə etmək lazımdır?
Qəza yerində əvvəlcə xəsarət alanların olub-olmadığını müəyyənləşdirin və əlavə təhlükənin qarşısını alın. Sonra hadisənin əsas detallarını qeydə alıb, vəziyyətə uyğun qurumlara məlumat verin.
Qəza yerində ilkin tədbirlər
Əvvəlcə sürücü özü və sərnişinlərin vəziyyətini yoxlamalıdır. Xəsarət alan varsa, Təcili Tibbi Yardıma 103 nömrəsi ilə zəng edin; zəruri hallarda Fövqəladə Hallar Nazirliyinə 112 nömrəsi ilə məlumat verin. Avtomobillərin mövqeyini, zədələri və hadisə yerini fotoşəkillə qeydə alın. Digər sürücünün adını, əlaqə məlumatlarını və dövlət qeydiyyat nişanını yazın. Qarşı tərəfin icbari sığortası yoxdursa, həmin faktı da qeydlərə əlavə edin. Sürücülər arasında mübahisə yaranarsa, hadisə yerində razılaşma əldə etməyə çalışmaq əvəzinə, aidiyyəti qurumlara məlumat verin.
Qəza yerində təhlükəsizliyin təmin edilməsi
Əlavə toqquşma və xəsarət riskini azaltmaq üçün, mümkündürsə, avtomobilləri təhlükəsiz mövqedə saxlayın. Hərəkətdə olan nəqliyyat vasitələrinə diqqət edin və yolun hərəkət hissəsində dayanmaqdan çəkinin. Avtomobili tərpətməzdən əvvəl onun yerini və zədələri fotoşəkillə qeydə alın, əgər bunu təhlükəsiz etmək mümkündürsə. Hadisə yerində əlavə risk yaranırsa, təhlükəsiz məsafəyə çəkilin və zəruri hallarda 112-yə zəng edin.
Yol polisi və qəza protokolu
Xəsarət, ciddi zərər, sürücülər arasında fikir ayrılığı və ya qarşı tərəfin sığortasının olmaması hallarında DYP-yə məlumat verin və hadisənin sənədləşdirilməsini istəyin. Yol polisi çağırmaq və protokol tərtib etdirmək bu hallarda xüsusilə vacibdir. Sığortasız avtomobillə toqquşma baş veribsə, hadisə yerini tərk etməyin; fotoşəkilləri və şahid məlumatlarını saxlayın. DYP arayışı sığorta ödənişi üçün yalnız zərərin 1000 manatdan çox olmadığı ağlabatan şəkildə ehtimal ediləndə tələb olunmur.
- Qəza yerindən yayınan sürücüyə 100 manat cərimə və 4 cərimə balı tətbiq edilir.
- Hadisənin vaxtını, yerini və iştirak edən avtomobilləri qeydə alın.
- Qurumların iştirakı tələb olunursa, onların gəlməsini gözləyin və hadisə barədə məlumatları ardıcıl təqdim edin.
Sağlamlığa dəyən zərərə görə sığorta ödənişi
Qəza zamanı xəsarət alan varsa, tibbi yardım alın və müalicə ilə bağlı sənədləri saxlayın. İcbari sığorta üzrə sağlamlığa dəyən zərərin ödənişi xəsarətin ağırlığına və müəyyən edilmiş sağlamlıq itkisinə görə hesablanır. Avtomobilə dəyən zərər isə ayrıca qiymətləndirilir.
Bir hadisə üzrə sağlamlığa dəyən zərərin sığorta məbləği 50 000 manatı keçmir. Bir fiziki şəxsin sağlamlığına dəyən zərərə görə təminat 5 000 manatadəkdir. Yüngül xəsarətə görə 750 manat, əlillik müəyyən edilmədən az ağır və ya ağır xəsarətə görə isə 1 500 manat ödəniş nəzərdə tutulur.
Orqanizmin funksiyalarının pozulma dərəcəsi də ödəniş məbləğinə təsir edir. Pozulma 31-60 faiz olduqda 2 000 manat, 61-80 faiz olduqda 3 000 manat, 81-100 faiz olduqda 4 000 manat ödəniş nəzərdə tutulur. Bu məbləğlər sağlamlığa dəyən zərərə aiddir, əmlak zərərinin hesablanmasına yox.
Xəsarət aldıqda tibbi müayinədən keçin və diaqnozu, müalicəni, xəsarətin dərəcəsini göstərən sənədləri saxlayın. Hadisə barədə aidiyyəti qurumlara və sığorta şirkətinə məlumat verin. Sığorta şirkəti qəza məlumatlarını topladıqdan sonra zərərin həcmini müəyyənləşdirir və müqavilə şərtlərinə uyğun ödəniş prosesinə başlayır.
Qarşı tərəfin sığortası yoxdursa, kompensasiya ödənişinin hər belə vəziyyətə avtomatik tətbiq olunduğunu düşünməyin. Naməlum və ya oğurlanmış avtomobilin üçüncü şəxsin sağlamlığına vurduğu zərər kompensasiya ödənişlərinin əhatəsinə daxildir. Zərərçəkənin ölümü halında ödəniş 5 000 manatdır; tələb sığorta hadisəsi baş verdiyi tarixdən 3 il ərzində verilməlidir.
Sağlamlığa dəyən zərər üzrə təminat şərtlərini nəzərdən keçirmək üçün icbari avto sığortanı seçin.
Azərbaycanda naməlum və ya oğurlanmış avtonəqliyyat vasitəsi ilə üçüncü şəxsin sağlamlığına zərər vurulması kompensasiya ödənişlərinin təyinatına daxildir (32.1.2).
Hadisəni izah edərkən nəqliyyat vasitəsinin naməlum, yaxud oğurlanmış olması ilə sağlamlığa dəyən zərəri ayrı-ayrılıqda aydın ifadə edin. Bu meyarı avtomobilə və digər əmlaka dəyən zərərdən fərqləndirmək vacibdir: söhbət üçüncü şəxsin sağlamlığına vurulan zərərdən gedir. Müraciətdə hadisəni ardıcıl təsvir edin və məlumatları mövcud tibbi sənədlərlə uyğun təqdim edin. Ödənişin əhatə dairəsini araşdırarkən kompensasiya təyinatının məhz bu vəziyyəti əhatə etdiyini nəzərə alın. Hadisə barədə dəqiq məlumat vermək, tələb olunan zərərin növünü aydınlaşdırmağa kömək edir. Sağlamlığa dəyən zərəri əmlak tələbindən ayırmaq və nəqliyyat vasitəsinin statusunu düzgün göstərmək müraciətin anlaşılmasını asanlaşdırır.
İnsure.az
insure.az qəza sonrası növbəti addımı müəyyənləşdirərkən uyğun sığorta növünü seçməyə və təklifləri müqayisə etməyə kömək edən rəqəmsal platformadır. Qarşı tərəfin sığortası yoxdursa, hadisəni DYP və aidiyyəti sığorta şirkətləri ilə rəsmiləşdirmək vacibdir; platforma bu prosesi əvəz etmir. Gələcəkdə avtomobiliniz üçün İcbari avto sığorta seçərkən təklifləri müqayisə edib qərar verə bilərsiniz. Beləliklə, təminatları daha aydın müqayisə edərək ehtiyacınıza uyğun seçim edə bilərsiniz.
İcbari avto sığortadan əlavə, İcbari əmlak sığortası, Səyahət sığortası və Əcnəbilərin tibbi sığortası üzrə də təklifləri müqayisə edə bilərsiniz. Ehtiyacınıza uyğun təminatı seçmək üçün insure.az-da mövcud variantlara baxın.
Növbəti səfərdən əvvəl sığorta seçiminizi nəzərdən keçirin
Gələcəkdə gözlənilməz vəziyyətə daha hazırlıqlı olmaq üçün avtomobilinizə və gündəlik həyatınıza uyğun sığorta təminatını əvvəlcədən düşünün. “Qəza zamanı qarşı tərəfin sığortası yoxdursa nə etməli?” sualı qəza anında yaranır, amma uyğun təminat barədə qərarı sakit vaxtda vermək mümkündür. Seçim edərkən sığortanın hansı riskləri əhatə etdiyinə, kimi qoruduğuna və müqavilə şərtlərinə diqqət yetirin.
Avtomobilinizi qorumaq üçün Kasko sığortası, əmlakınız üçün İcbari əmlak sığortası, səfərləriniz üçün isə Səyahət sığortası seçimlərini nəzərdən keçirə bilərsiniz. Təklifləri müqayisə etmək ehtiyacınıza uyğun qərar verməyə kömək edir. Tələsmədən, məlumatlı seçim edin və özünüzlə ailənizin təhlükəsizliyini nəzərə alın.
Şərtləri aydınlaşdırmaq və növbəti addımınızı müəyyənləşdirmək üçün Məsləhət üçün insure.az ilə əlaqə saxlayın. Uyğun seçimlə gələcək səfərlərinizə daha arxayın hazırlaşın.
Tez-tez verilən suallar
Qəza zamanı nə etməli?
Əvvəlcə özünüzün və sərnişinlərin vəziyyətini qiymətləndirin, xəsarət varsa 103-ə zəng edin. Sonra avtomobillərin mövqeyini və zədələri qeydə alın, digər sürücünün məlumatlarını götürün və DYP-yə xəbər verin. Qarşı tərəfin sığortasının olub-olmadığını dövlət qeydiyyat nişanını 9707-yə göndərməklə öyrənə bilərsiniz. Qəza zamanı qarşı tərəfin sığortası yoxdursa nə etməli sualında əsas addım hadisəni düzgün sənədləşdirməkdir.
Hansı xərclər qarşılana bilər?
İcbari avtomobil sığortası təqsirli sürücünün üçüncü şəxslərin əmlakına və sağlamlığına vurduğu zərərə görə ödəniş təmin edə bilər. Məsələn, qarşı tərəfin avtomobilindəki zədə və qəza nəticəsində yaranan tibbi xərclər qiymətləndirilə bilər. Ödəniş zərərin növündən və tətbiq olunan limitdən asılıdır. Təqsirli sürücünün sığortası yoxdursa, həmin müqavilə üzrə sığorta ödənişi tələb etmək mümkün olmur.
Zərərvuran dəymiş ziyanın əvəzini ödədiyi halda sığortaçı sığorta ödənişi verməlidirmi?
Zərər vuran şəxs zərəri artıq ödəyibsə, ödənişin məbləğini və səbəbini göstərən sübutları saxlayın. Həmin sənədləri sığortaçıya təqdim etmək, ödənilməmiş zərərin qalıb-qalmadığını aydınlaşdırmağa kömək edir. Eyni zərərin artıq ödənilmiş hissəsini ikinci dəfə tələb etmək əvəzinə, qalan zərərin necə qiymətləndiriləcəyini soruşun. Qəbz, köçürmə qeydi və tərəflərin yazılı razılaşması ödəniş faktını göstərə bilər.
Öz avtomobiliniz niyə qarşılanmır?
İcbari avtomobil sığortası əsasən qəzanın üçüncü şəxslərə vurduğu zərəri qarşılamaq üçün nəzərdə tutulub. Buna görə təqsirli sürücünün öz avtomobilinə dəyən zərər bu sığorta ilə qarşılanmır. Məsələn, sürücü qəza zamanı öz avtomobilini zədələyibsə, icbari təminat həmin zərəri ödəmir. Öz avtomobiliniz üçün Kasko sığortasını nəzərdən keçirə bilərsiniz; təminatın əhatəsi isə müqavilə şərtlərindən asılıdır.
Azərbaycanda sığortasız sürücü ilə qəza zamanı hansı qurumlara müraciət edilməlidir?
Hadisənin sənədləşdirilməsi üçün DYP-yə və öz sığorta şirkətinizə məlumat verin. Xəsarət alan varsa, Təcili Tibbi Yardıma 103 nömrəsi ilə zəng edin; zəruri hallarda Fövqəladə Hallar Nazirliyinə 112 nömrəsi ilə xəbər verin. Qarşı tərəfin sığorta məlumatını dövlət qeydiyyat nişanını 9707-yə göndərməklə öyrənmək olar. Bu addımlar hadisənin iştirakçılarını və zərərin hallarını qeydə almağa kömək edir.
Azərbaycanda icbari avtomobil sığortası üzrə kompensasiya məbləği nə qədərdir?
Əmlaka dəyən zərər üzrə icbari avtomobil sığortasının ödəniş həddi 5 000 manatdır. Bir fiziki şəxsin sağlamlığına dəyən zərərə görə təminat 5 000 manatadək, bir hadisə üzrə ümumi məbləğ isə 50 000 manatı keçmir. Zərərçəkənin ölümü halında nəzərdə tutulan ödəniş 5 000 manatdır. Bu məbləğlər sığorta təminatının limitləridir; sığortasız sürücü olduqda avtomatik ödəniş yaranmır.